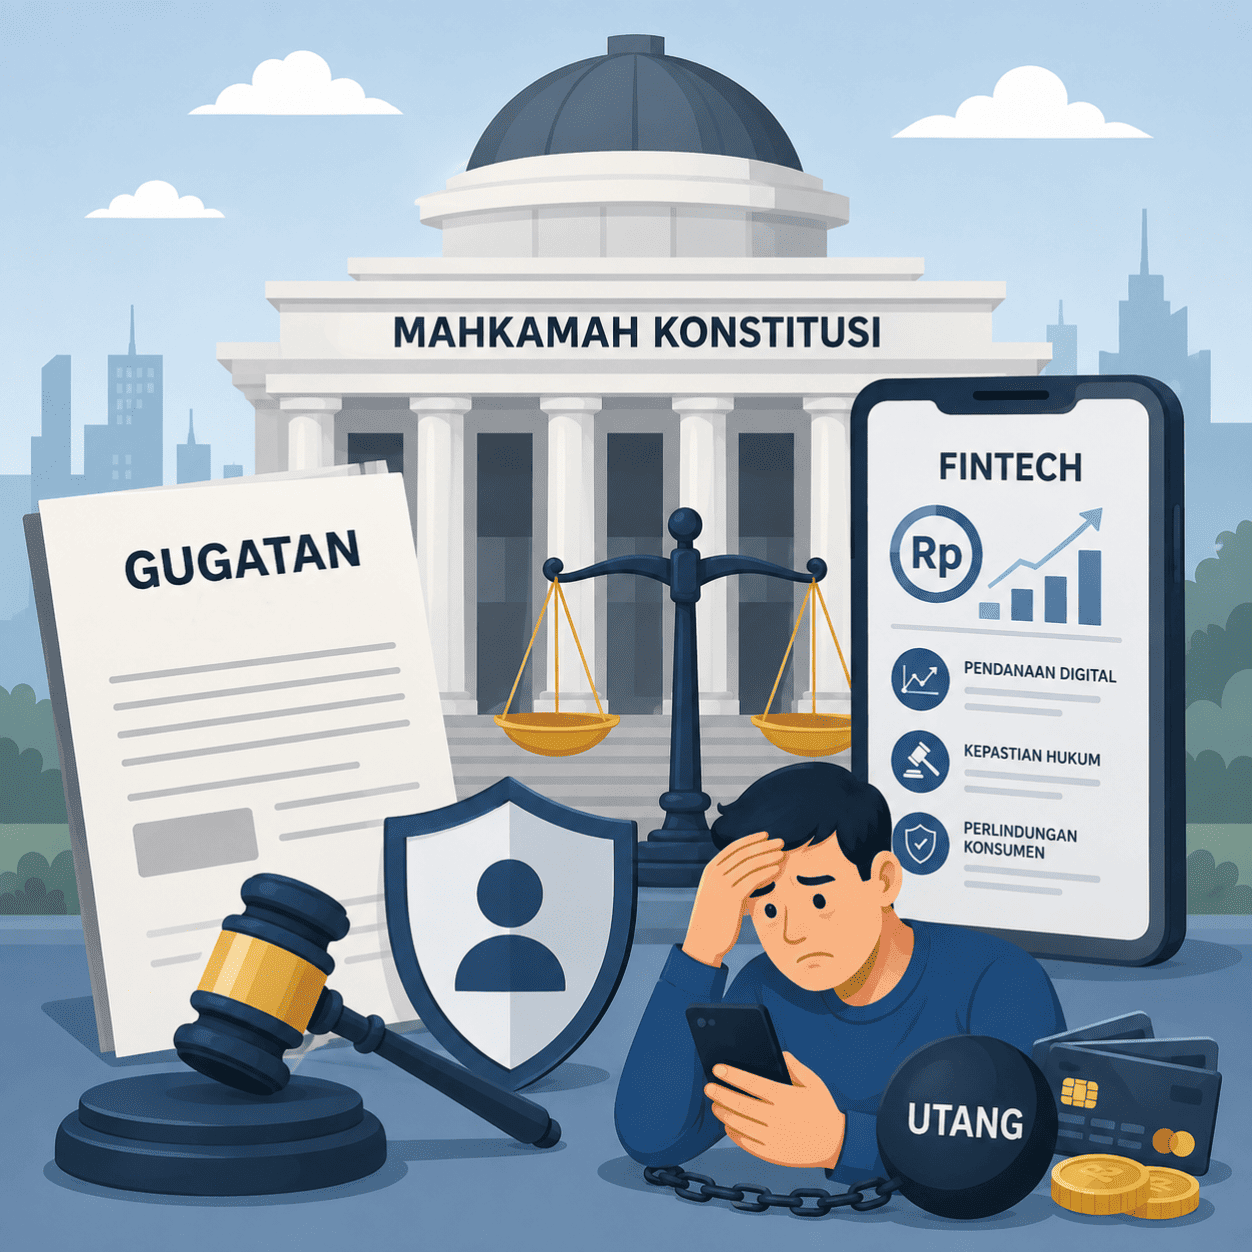
Ruang Sidang Pleno Gedung I Mahkamah Konstitusi menjadi lokasi dimulainya pemeriksaan pendahuluan perkara pengujian materiil terhadap Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan dan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan pada awal September 2026. Sidang dipimpin Wakil Ketua Mahkamah Konstitusi Saldi Isra bersama Hakim Konstitusi Adies Kadir dan Hakim Konstitusi Liliek P. Adi. Perkara Nomor 314/PUU-XXIV/2026 tersebut mengangkat persoalan mengenai efektivitas pelindungan konsumen sektor jasa keuangan, batas kewenangan regulator, serta jaminan kepastian hukum bagi masyarakat yang menempatkan dananya pada layanan pendanaan berbasis teknologi informasi.
Persidangan membuka ruang pengujian terhadap batas kewenangan lembaga negara dalam menjalankan fungsi pengaturan, pengawasan, dan pelindungan hukum. Mahkamah Konstitusi kembali dihadapkan pada pertanyaan mendasar mengenai hubungan antara kekuasaan regulator, kepastian hukum, dan hak konstitusional warga negara. Pertanyaan tersebut memiliki arti penting karena kualitas suatu negara hukum diukur melalui kemampuan institusinya menghadirkan keadilan yang dapat dirasakan masyarakat, bukan melalui banyaknya regulasi yang diterbitkan.
Tiga pemohon, yakni Taufik Ramdani, Ani Atiah Dwi Sasanti, dan Tony Kosasih, mengajukan permohonan sebagai warga negara yang berstatus lender pada platform teknologi finansial KoinWorks yang dikelola PT Lunaria Annua Teknologi. Menurut permohonan, para pemohon memiliki hubungan hukum langsung dengan perkara karena menempatkan dana melalui layanan pendanaan bersama berbasis teknologi informasi yang berada dalam pengawasan Otoritas Jasa Keuangan. Status tersebut menjadi dasar pengajuan legal standing yang disertai dalil mengenai kerugian konstitusional akibat berlakunya norma yang diuji.
Pertumbuhan industri teknologi finansial telah memperluas akses masyarakat terhadap pembiayaan dan investasi digital. Perkembangan tersebut mendorong inklusi keuangan sekaligus menghadirkan tantangan baru bagi sistem pengawasan. Transparansi, akuntabilitas, dan pelindungan hukum menjadi unsur penting yang menentukan keberlanjutan industri. Kepercayaan publik merupakan modal utama dalam sektor jasa keuangan. Penurunan kepercayaan tidak berhenti pada hubungan antara pemberi dana dan penyelenggara platform, melainkan dapat memengaruhi stabilitas ekosistem pembiayaan digital, iklim investasi, serta aktivitas ekonomi masyarakat secara lebih luas.
Perkara ini juga mengingatkan bahwa kemudahan memperoleh pembiayaan melalui platform digital membawa tanggung jawab yang tidak ringan. Kredit pada dasarnya dirancang sebagai instrumen untuk mendukung kegiatan produktif, memperluas usaha, dan meningkatkan kapasitas ekonomi. Penggunaan utang bagi kebutuhan konsumtif tanpa perencanaan keuangan yang memadai meningkatkan risiko gagal bayar. Risiko tersebut tidak berhenti pada pihak peminjam. Pemberi dana ikut menanggung kerugian, tingkat kepercayaan pasar mengalami penurunan, biaya pembiayaan meningkat, dan fungsi intermediasi keuangan menghadapi tekanan. Dalam skala yang lebih luas, akumulasi gagal bayar dapat mengganggu keberlanjutan industri peer-to-peer lending serta mengurangi minat masyarakat untuk berpartisipasi dalam pembiayaan digital. Fenomena tersebut menunjukkan bahwa disiplin dalam pengelolaan utang merupakan bagian penting dari terciptanya ekosistem keuangan yang sehat, berkelanjutan, dan berkeadilan.
Perkara ini membuka pembahasan mengenai kewajiban negara melindungi hak warga melalui perangkat regulasi yang memberikan kepastian hukum. Konstitusi memberikan mandat kepada negara untuk menjamin perlindungan atas hak milik, rasa aman, dan perlakuan yang adil di hadapan hukum. Amanat tersebut menuntut setiap lembaga negara menjalankan kewenangannya secara proporsional, terukur, dan dapat dipertanggungjawabkan. Norma yang memberikan ruang tafsir terlalu luas berpotensi melahirkan ketidakpastian hukum apabila tidak disertai parameter yang objektif. Dalam negara hukum, kewenangan yang tidak dibatasi oleh ukuran yang jelas berpotensi melahirkan penyalahgunaan wewenang dan mengurangi efektivitas perlindungan terhadap warga negara.
Keadilan lahir dari kemampuan lembaga menjalankan amanat konstitusi secara konsisten. Regulator memperoleh legitimasi ketika mampu menghadirkan rasa aman bagi masyarakat yang mempercayakan aktivitas ekonominya kepada sistem yang berada dalam pengawasannya. Hukum tidak cukup dipahami sebagai kumpulan norma tertulis. Hukum juga merupakan sarana menjaga keseimbangan antara hak, kewajiban, tanggung jawab, dan kepentingan publik. Keseimbangan tersebut menjadi fondasi bagi terpeliharanya kepercayaan masyarakat terhadap negara dan lembaga pengawas.
Meningkatnya partisipasi masyarakat dalam investasi digital menunjukkan perubahan pola interaksi ekonomi yang berlangsung sangat cepat. Teknologi menghadirkan peluang baru bagi masyarakat untuk memperoleh akses pembiayaan maupun investasi dengan proses yang lebih mudah. Perubahan tersebut menempatkan negara pada posisi strategis untuk memastikan inovasi berkembang bersama mekanisme pengawasan yang efektif. Ketika sistem pelindungan tidak mampu menjawab persoalan yang muncul di tengah masyarakat, kepercayaan publik terhadap institusi pengawas berpotensi mengalami penurunan. Penurunan kepercayaan tersebut dapat mendorong masyarakat menjauh dari sistem keuangan formal dan memilih mekanisme yang memiliki tingkat risiko lebih tinggi.
Kepastian hukum merupakan prasyarat penting bagi keberlanjutan sektor jasa keuangan. Modal bergerak menuju ruang yang menawarkan transparansi, akuntabilitas, dan tata kelola yang baik. Pelindungan terhadap pemberi dana bukan dipandang sebagai hambatan bagi pertumbuhan industri, melainkan sebagai fondasi yang menjaga kredibilitas pasar. Regulasi yang mampu menyeimbangkan inovasi, tanggung jawab, dan kepastian hukum akan memperkuat daya saing industri jasa keuangan nasional, meningkatkan kepercayaan investor, memperluas inklusi keuangan, serta menjaga stabilitas sistem keuangan nasional.
Sidang pendahuluan ini menjadi tahap awal bagi Mahkamah Konstitusi untuk menilai apakah norma yang dipersoalkan telah selaras dengan prinsip negara hukum dan jaminan hak konstitusional warga negara. Putusan yang akan dihasilkan tidak memengaruhi kepentingan para pemohon, melainkan berpotensi menjadi rujukan penting dalam pembentukan arah pelindungan konsumen jasa keuangan, penguatan akuntabilitas regulator, dan pembaruan tata kelola industri keuangan digital di Indonesia. Putusan tersebut juga akan menunjukkan sejauh mana konstitusi memberikan ruang bagi negara untuk mengawasi sektor keuangan tanpa mengurangi hak warga negara memperoleh kepastian hukum, perlindungan yang efektif, dan akses terhadap keadilan.
Perkara ini berangkat dari perubahan skema pendanaan yang diterapkan KoinWorks pada tahun 2024. Menurut permohonan para pemohon, perusahaan memperkenalkan produk KoinWorks Inclusive Simplified Solution (KISS) sebagai bagian dari pengembangan layanan pendanaan digital. Pada awal Oktober 2024, dana yang sebelumnya ditempatkan dalam produk KoinRobo dialihkan ke skema baru tersebut. Para pemohon mendalilkan bahwa proses pengalihan dilakukan tanpa penyampaian informasi yang memadai mengenai karakteristik produk, profil risiko, dan kualitas portofolio pendanaan yang menjadi dasar pengelolaan dana.
Perubahan mekanisme investasi tersebut menjadi titik awal munculnya sengketa. Menurut para pemohon, tingkat transparansi yang mereka terima tidak sebanding dengan perubahan risiko yang menyertai skema pendanaan baru. Informasi mengenai kondisi pembiayaan, kualitas penerima dana (borrower), serta potensi gagal bayar dinilai belum memberikan gambaran yang memadai bagi pemberi dana untuk mengambil keputusan investasi secara rasional. Padahal, keterbukaan informasi merupakan salah satu fondasi utama dalam industri jasa keuangan. Keputusan ekonomi yang diambil tanpa dukungan informasi yang memadai berpotensi mengurangi kualitas persetujuan para pihak dan meningkatkan risiko sengketa di kemudian hari.
Permasalahan semakin berkembang ketika salah satu borrower mengalami kegagalan memenuhi kewajibannya pada November 2024. Menurut permohonan, kondisi tersebut memicu terganggunya arus pengembalian dana kepada para lender dan berdampak terhadap portofolio pendanaan yang telah ditempatkan melalui platform. Kerugian yang dialami para pemohon kemudian berkembang menjadi persoalan yang melibatkan banyak pemberi dana dengan nilai kerugian yang dalam permohonan disebut mencapai sekitar Rp63,5 miliar.
Peristiwa tersebut menunjukkan bahwa keberhasilan industri peer-to-peer lending tidak ditentukan oleh kemudahan penyaluran pembiayaan, melainkan juga oleh kualitas manajemen risiko. Platform digital mempertemukan pemberi dana dan penerima dana melalui teknologi. Hubungan tersebut tetap bertumpu pada prinsip kehati-hatian, analisis kelayakan pembiayaan, serta pengelolaan risiko yang dapat dipertanggungjawabkan. Ketika salah satu unsur tersebut mengalami penurunan kualitas, dampaknya tidak berhenti pada hubungan kontraktual antara dua pihak. Kepercayaan publik terhadap seluruh ekosistem pembiayaan digital dapat ikut terpengaruh.
Fenomena ini juga menghadirkan persoalan sosial yang lebih luas. Kemudahan memperoleh pembiayaan digital membuka peluang bagi masyarakat untuk mengembangkan usaha, meningkatkan produktivitas, dan memperluas akses terhadap modal. Di sisi lain, kemudahan tersebut dapat mendorong munculnya perilaku konsumtif apabila pembiayaan digunakan tanpa perencanaan keuangan yang memadai. Utang yang diarahkan untuk kegiatan produktif berpotensi menciptakan nilai tambah ekonomi. Sebaliknya, utang yang digunakan untuk memenuhi kebutuhan konsumtif tanpa kemampuan membayar yang terukur meningkatkan kemungkinan gagal bayar dan memperbesar risiko kerugian bagi seluruh pihak yang terlibat dalam rantai pembiayaan.
Tingginya angka gagal bayar tidak dapat dipandang sebagai persoalan individual antara pemberi dana dan penerima dana. Kondisi tersebut berpengaruh terhadap biaya penghimpunan modal, tingkat kepercayaan investor, serta keberlanjutan industri pembiayaan digital. Semakin tinggi risiko gagal bayar, semakin besar pula biaya yang harus ditanggung oleh penyelenggara maupun pengguna layanan. Pada titik tertentu, kondisi tersebut dapat mengurangi daya tarik investasi di sektor teknologi finansial dan menghambat tujuan inklusi keuangan yang selama ini menjadi salah satu agenda pembangunan ekonomi nasional.
Perkembangan perkara ini juga memperlihatkan pentingnya keseimbangan antara inovasi teknologi dan tata kelola yang baik. Digitalisasi layanan keuangan memang mempercepat akses masyarakat terhadap pembiayaan. Akan tetapi, percepatan inovasi perlu diiringi penguatan sistem pengawasan, transparansi informasi, dan mekanisme mitigasi risiko. Inovasi tanpa akuntabilitas berpotensi melahirkan ketidakpastian hukum. Sebaliknya, pengawasan yang mampu mengikuti perkembangan teknologi akan memperkuat kepercayaan publik serta menciptakan iklim investasi yang lebih sehat dan berkelanjutan.
Setelah mengalami kerugian, para pemohon menempuh berbagai mekanisme penyelesaian yang tersedia sebelum mengajukan permohonan pengujian undang-undang ke Mahkamah Konstitusi. Menurut permohonan, mereka menyampaikan keberatan kepada manajemen KoinWorks, mengajukan pengaduan melalui Portal Pelindungan Konsumen Otoritas Jasa Keuangan, serta meminta fasilitasi kepada Asosiasi Fintech Pendanaan Bersama Indonesia dan Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan. Berbagai langkah tersebut ditempuh sebagai ikhtiar memperoleh kepastian atas dana yang telah ditempatkan melalui platform pendanaan digital.
Para pemohon menyatakan bahwa mekanisme pengaduan tersebut belum memberikan penyelesaian yang memenuhi harapan mereka. Salah satu keberatan yang diajukan berkaitan dengan perubahan status pengaduan menjadi paused pada November 2024. Menurut para pemohon, kondisi tersebut memperpanjang proses penyelesaian tanpa kepastian mengenai tindak lanjut maupun waktu penyelesaian. Surat balasan yang diterima dari penyelenggara juga dinilai belum menjawab substansi persoalan yang mereka sampaikan.
Rangkaian peristiwa tersebut menjadi dasar bagi para pemohon untuk menilai bahwa persoalan yang mereka hadapi tidak berhenti pada pelaksanaan kontrak antara pemberi dana dan penyelenggara platform. Mereka berpendapat terdapat persoalan normatif dalam pengaturan mengenai kewenangan Otoritas Jasa Keuangan yang berdampak terhadap efektivitas pelindungan konsumen. Atas dasar itu, permohonan tidak diarahkan untuk menguji tindakan administratif suatu lembaga, melainkan menguji norma undang-undang yang dianggap menjadi sumber ketidakpastian hukum.
Objek pengujian dalam perkara ini meliputi Penjelasan Pasal 29 dan Penjelasan Pasal 30 Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan serta Pasal 236 ayat (3) huruf i Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Para pemohon berpendapat bahwa ketentuan tersebut membuka ruang penafsiran yang terlalu luas terhadap kewenangan regulator, terutama dalam proses verifikasi pengaduan konsumen dan penilaian mengenai itikad baik pihak yang menjadi objek pengawasan.
Argumentasi tersebut menarik untuk dicermati karena menyentuh fungsi penjelasan dalam peraturan perundang-undangan. Berdasarkan prinsip pembentukan peraturan perundang-undangan, bagian penjelasan berfungsi menerangkan norma yang telah diatur dalam batang tubuh undang-undang. Penjelasan tidak ditujukan untuk membentuk norma baru, memperluas kewenangan, maupun membatasi hak yang telah dijamin oleh ketentuan utama. Apabila penjelasan memuat substansi yang melampaui fungsi tersebut, muncul persoalan mengenai kepastian hukum dan kesesuaian dengan asas pembentukan peraturan perundang-undangan.
Persoalan tersebut memiliki dimensi konstitusional karena kepastian hukum merupakan salah satu prinsip utama negara hukum. Norma yang memberikan ruang tafsir terlalu luas dapat menimbulkan perbedaan penerapan dalam praktik. Perbedaan tersebut berpotensi memengaruhi perlakuan terhadap masyarakat yang berada dalam keadaan hukum yang serupa. Dalam sistem hukum modern, kepastian hukum tidak dipahami sebagai kekakuan norma, melainkan sebagai jaminan bahwa kewenangan negara dijalankan berdasarkan ukuran yang objektif, dapat diuji, dan dapat dipertanggungjawabkan.
Perkara ini juga menghadirkan perdebatan mengenai hubungan antara diskresi regulator dan akuntabilitas publik. Otoritas pengawas memang memerlukan ruang untuk mengambil keputusan sesuai perkembangan sektor jasa keuangan yang sangat dinamis. Akan tetapi, ruang tersebut tetap harus berada dalam batas yang ditentukan undang-undang. Diskresi yang tidak disertai parameter yang jelas berpotensi melahirkan ketidakpastian hukum, sedangkan pembatasan yang terlalu kaku dapat mengurangi efektivitas pengawasan. Titik temu antara fleksibilitas dan kepastian hukum menjadi salah satu isu penting yang akan dinilai Mahkamah Konstitusi.
Kewenangan negara merupakan amanah konstitusi untuk melindungi kepentingan masyarakat. Kekuasaan memperoleh legitimasi ketika digunakan secara proporsional, transparan, dan dapat diawasi. Pada saat kewenangan kehilangan ukuran yang jelas, hukum berisiko berubah menjadi instrumen administratif yang menjauh dari cita-cita keadilan. Oleh karena itu, pengujian norma di Mahkamah Konstitusi tidak berhenti pada penilaian terhadap redaksi undang-undang, melainkan juga menjadi sarana menjaga keseimbangan antara otoritas negara dan perlindungan hak konstitusional warga negara.
Selain mempersoalkan aspek kepastian hukum, para pemohon juga menyoroti frasa dalam Penjelasan Pasal 30 ayat (1) huruf b angka 1 Undang-Undang Nomor 21 Tahun 2011 yang berkaitan dengan penilaian mengenai good faith atau itikad baik. Menurut permohonan, frasa tersebut memberikan ruang penilaian yang sangat bergantung pada kewenangan regulator tanpa disertai ukuran yang terukur dan objektif. Kondisi tersebut dinilai berpotensi menimbulkan perbedaan perlakuan terhadap perkara yang memiliki karakteristik serupa sehingga mengurangi kepastian hukum bagi masyarakat yang mencari perlindungan melalui mekanisme pengawasan sektor jasa keuangan.
Dalam teori hukum, itikad baik merupakan prinsip fundamental yang berkembang dalam hukum perdata maupun hukum bisnis. Prinsip tersebut tidak dipahami sebagai penilaian berdasarkan dugaan atau persepsi subjektif, melainkan melalui fakta yang dapat diuji secara rasional. Oleh sebab itu, parameter mengenai itikad baik memerlukan ukuran yang jelas agar tidak menimbulkan ketidakpastian dalam penerapannya. Kepastian tersebut menjadi penting karena setiap keputusan yang memengaruhi hak keperdataan masyarakat harus memiliki dasar yang dapat dipertanggungjawabkan secara hukum.
Perdebatan mengenai norma tersebut juga berkaitan dengan prinsip negara hukum yang membatasi penggunaan kewenangan oleh setiap organ negara. Kewenangan yang diberikan undang-undang memang diperlukan agar regulator mampu menjalankan fungsi pengawasan secara efektif. Pada saat yang sama, kewenangan tersebut harus disertai mekanisme pengujian, transparansi, dan akuntabilitas. Tanpa batas yang jelas, ruang diskresi berpotensi berkembang menjadi ruang tafsir yang sulit dikontrol melalui instrumen hukum.
Perkembangan teknologi finansial mempercepat peredaran modal, memperluas akses pembiayaan, dan membuka peluang investasi bagi masyarakat. Perubahan tersebut juga meningkatkan ketergantungan masyarakat terhadap efektivitas pengawasan negara. Ketika mekanisme pengaduan dipandang belum memberikan kepastian penyelesaian, kepercayaan publik terhadap institusi pengawas dapat mengalami penurunan. Kepercayaan yang menurun bukan sekadar persoalan citra lembaga, melainkan memengaruhi partisipasi masyarakat dalam sistem keuangan formal.
Perkembangan teknologi tidak selalu diikuti oleh peningkatan literasi keuangan masyarakat. Sebagian masyarakat tertarik menggunakan layanan pembiayaan digital karena prosesnya cepat, mudah, dan menawarkan potensi imbal hasil yang kompetitif. Kondisi tersebut memerlukan pengawasan yang mampu memastikan setiap produk disertai keterbukaan informasi mengenai manfaat, risiko, dan konsekuensi hukum yang mungkin timbul. Transparansi menjadi syarat penting agar masyarakat dapat mengambil keputusan ekonomi secara sadar dan bertanggung jawab.
Pertumbuhan penyaluran dana memang menjadi indikator perkembangan industri. Akan tetapi, pertumbuhan tersebut perlu diimbangi kualitas analisis terhadap kemampuan bayar penerima dana. Pembiayaan yang didominasi kebutuhan konsumtif tanpa didukung kapasitas pembayaran yang memadai meningkatkan risiko kredit bermasalah. Risiko tersebut tidak berhenti pada hubungan antara borrower dan lender. Dampaknya merambat pada kepercayaan investor, biaya penghimpunan dana, stabilitas penyelenggara, hingga keberlanjutan industri jasa keuangan digital.
Utang pada dasarnya merupakan instrumen pembangunan ekonomi apabila dimanfaatkan untuk kegiatan produktif yang menghasilkan nilai tambah. Sebaliknya, utang yang digunakan untuk memenuhi pola konsumsi tanpa kemampuan pembayaran yang terukur berpotensi menimbulkan siklus gagal bayar. Dalam ekosistem pembiayaan digital, akumulasi gagal bayar dapat mengurangi likuiditas, memperbesar risiko investasi, serta menghambat arus pembiayaan bagi pelaku usaha yang benar-benar membutuhkan modal produktif. Oleh karena itu, penguatan tata kelola pembiayaan bukan semata menjadi kepentingan regulator maupun penyelenggara platform, melainkan menjadi kepentingan seluruh pelaku ekonomi.
Persidangan pendahuluan juga memperlihatkan perhatian Majelis Hakim terhadap konstruksi argumentasi yang diajukan para pemohon. Hakim Konstitusi Adies Kadir mengingatkan pentingnya kesesuaian antara posita dan petitum agar setiap tuntutan memiliki landasan argumentasi yang konsisten. Hakim Konstitusi Liliek P. Adi meminta para pemohon memperjelas hubungan sebab akibat (causal verband) antara kerugian yang dialami dengan norma undang-undang yang dimohonkan untuk diuji. Pertanyaan tersebut menunjukkan bahwa Mahkamah tidak berhenti pada penilaian mengenai adanya kerugian, melainkan juga menguji apakah kerugian tersebut benar-benar bersumber dari norma yang dipersoalkan atau berasal dari pelaksanaan norma dalam praktik.
Arahan Majelis Hakim memiliki arti penting dalam proses pengujian undang-undang. Mahkamah Konstitusi tidak berwenang menilai benar atau salahnya tindakan administratif suatu lembaga maupun hubungan kontraktual para pihak. Fokus pengujian berada pada kesesuaian norma undang-undang dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945. Oleh sebab itu, argumentasi mengenai kerugian konstitusional harus menunjukkan hubungan langsung antara berlakunya norma yang diuji dan hak konstitusional yang dianggap mengalami pelanggaran. Pendekatan tersebut menjaga agar Mahkamah tetap berada dalam koridor kewenangan konstitusionalnya sekaligus memastikan setiap putusan memiliki dasar hukum yang kuat.
Regulasi dituntut mampu mengikuti dinamika inovasi tanpa mengurangi kepastian hukum sebagai ciri utama negara hukum (rule of law). Doktrin legal certainty menghendaki agar setiap norma dirumuskan secara jelas, konsisten, dan dapat diprediksi sehingga masyarakat memahami hak serta kewajibannya sebelum bertindak. Kepastian hukum bukan bertujuan membatasi inovasi, melainkan memberikan ruang tumbuh bagi inovasi yang bertanggung jawab. Adagium ubi ius incertum, ibi ius nullum mengingatkan bahwa ketika hukum kehilangan kepastian, perlindungan hukum kehilangan makna. Prinsip tersebut sejalan dengan pandangan modern bahwa hukum harus mampu mencegah penyalahgunaan kewenangan sekaligus menjaga kepercayaan publik terhadap institusi negara.
Sengketa ini menjadi pengingat bahwa pertumbuhan ekonomi digital memerlukan keseimbangan antara kebebasan berusaha, tanggung jawab korporasi, dan perlindungan konsumen. Hubungan hukum antara penyelenggara platform, pemberi dana, penerima dana, serta regulator membentuk mata rantai yang saling memengaruhi. Ketika salah satu mata rantai mengalami kegagalan, dampaknya dapat menjalar ke seluruh ekosistem pembiayaan digital. Doktrin checks and balances menempatkan setiap pemegang kewenangan dalam mekanisme pengawasan yang saling mengoreksi agar tidak terjadi konsentrasi kekuasaan tanpa akuntabilitas. Adagium salus populi suprema lex esto mengajarkan bahwa kesejahteraan rakyat merupakan hukum tertinggi. Makna adagium tersebut tidak memberikan legitimasi bagi penggunaan kewenangan tanpa batas, melainkan menegaskan bahwa setiap kebijakan publik harus diarahkan untuk melindungi kepentingan masyarakat berdasarkan konstitusi.
Pada titik inilah Mahkamah Konstitusi memegang peran penting sebagai penjaga supremasi konstitusi. Putusan yang akan dijatuhkan bukan ditujukan untuk menentukan siapa yang menang atau kalah dalam sengketa keperdataan, melainkan untuk memastikan setiap norma undang-undang tetap berada dalam koridor konstitusi. Adagium fiat justitia ruat caelum mengandung pesan bahwa keadilan harus ditegakkan sekalipun menghadapi tekanan yang besar. Pesan tersebut menemukan relevansinya ketika dipadukan dengan prinsip equal justice under law, yakni bahwa setiap warga negara berhak memperoleh perlindungan hukum yang setara tanpa dipengaruhi kekuatan ekonomi maupun posisi kelembagaan. Oleh karena itu, perkara ini layak dipandang sebagai momentum memperkuat kepastian hukum, membangun tata kelola jasa keuangan yang akuntabel, dan memulihkan kepercayaan masyarakat terhadap sistem hukum serta lembaga pengawas di Indonesia.